De opkomst van geld (1)

Door Jeppe Kleijngeld

The Ascent of Money
The Ascent of Money - DVD
Documentaire, 2008
Regie: Adrian Pennick
Script/presentator: Niall Ferguson (gebaseerd op zijn boek)

Deel 1 – De opkomst van banken

In de documentaire The Ascent of Money, een financiële geschiedenis van de wereld, neemt Harvard professor Niall Ferguson ons mee op reis. Als historicus is Ferguson gespecialiseerd in financiële en economische geschiedenis. In The Ascent of Money laat hij ons zien waar geld en finance vandaan komen.

De documentaire begint in Peru, waar de Spaanse conquistador Francisco Pizarro in 1532 naar toe was getrokken om de legende van El Dorado te volgen. Hij roofde alle goud- en zilvermijnen van de Inca’s leeg. Het goud en zilver liet hij in munten omzetten en deze werden verscheept naar Spanje. Spanje werd echter niet rijker, want met de enorme toename in kwantiteit van de geldvoorraad, nam niet simultaan de waarde toe. Wat de Spaanse dieven niet begrepen was dat geld alleen waarde heeft wanneer iemand bereid is er iets voor op te geven. Een wijze les voor de hedendaagse schatkistbewaarders; print niet teveel briefjes bij…

Geld is gebaseerd op het vertrouwen dat iemand je ooit terugbetaald. Het woord ‘credit’ stamt dan ook af van het Latijnse woord ‘credo’ dat ‘I believe’ betekent. Leonardo of Pisa – ook bekend als Fibonacci – is de grondlegger van finance in de middeleeuwen. Hij introduceerde de superieure Hindi-Arabische wiskunde in het Westen. Zijn zeer invloedrijke publicatie Liber Abaci (Book of Calculation) uit 1202 is de basis voor het moderne boekhouden en introduceerde methoden voor de conversie van gewichten en maten, renteberekeningen, geld wisselen en andere applicaties.

The AoM 1 - De opkomst van banken

De reis gaat verder naar Italië waar bankieren zijn oorsprong heeft. Christenen mochten vanwege een verbod in de Bijbel geen rente rekenen voor het uitlenen van geld, maar de Joden hadden hier geen moeite mee. Joden begonnen dus geld uit te lenen, een cruciaal aspect voor economische groei. De vraag die zich opwerpt is echter waarom de Italianen hun schulden aan de Joodse uitleners (een minderheid) zouden terugbetalen in die tijd? Een onderpand kan helpen, maar nog beter is het grootschalig organiseren van uitleners in banken…

Dit was echter niet aan de Joden, maar aan de Italianen zelf. De Italiaanse familie Medici vond een manier om de Bijbelpassage te omzeilen. Uitlenen aan bekenden mocht inderdaad niet, maar aan vreemden? Via foreign exchange diensten wist de bank het vragen van rente te omzeilen en zo evolueerde het uitlenen van geld in bankieren. De Medici werden de Corleone’s van de Renaissance. Diversificatie en decentralisatie waren hun geheimen voor risicospreiding, kostenverlaging voor klanten en het maken van winsten. Grote winsten.

De documentaire gaat verder met de opkomst van obligatiemarkten.
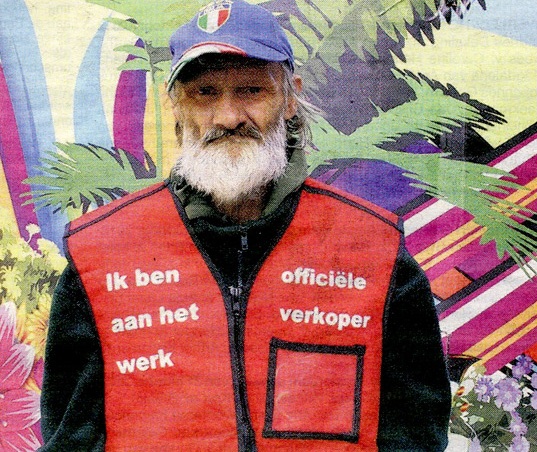
Nieuw businessmodel nodig voor daklozenkrant

Ze stond buiten de Albert Heijn in Alkmaar. Een jonge vrouw wiens leeftijd ik moeilijk kon inschatten. 30? Ik weet niet, maar ze verkocht daklozenkranten en daar was ze in ieder geval veel te jong voor. Ze begroette alle mensen die naar binnen liepen met een glimlach. Mij ook. Op haar gezicht las ik iets van hoop. Er zou toch zeker weer een betere tijd aanbreken? leek ze wel te denken. Toen ik 10 minuten later naar buiten kwam was haar uitdrukking veranderd in triestheid. Geen hoop meer. Geen vooruitzichten. Het ellendige verleden had haar ingehaald en haar vertrouwen in de maatschappij was tot een dieptepunt gezakt. Zoals altijd had ik haast, en geen kleingeld bovendien, dus liep ik naar mijn auto.

Een tijdje terug sprak ik een expert in Turnaround Management die bedrijven in nood helpt. Turnaround Management draait om het afwenden van discontinuïteit. Ondernemingen moeten met hun tijd mee veranderen, anders gaan ze kopje onder. Denk maar aan de reiswereld in de tijd dat het internet opkwam. Of de retail. Nieuwe tijden vragen om aanpassingen in je businessmodel. Zodra de klantvraag uitvalt, is dat een zeer belangrijk alarmsignaal dat je in gevaar verkeerd.

Daar moest ik aan denken toen ik wegliep bij die arme jonge vrouw met haar daklozenkrant. Ik kan me niet voorstellen dat zij niet met grote vraaguitval te kampen heeft. Het is crisis en mensen letten enorm op de kleintjes. Mensen moeten harder werken, dus hebben minder tijd om te lezen. Als ze al tijd hebben om te lezen, kiezen ze voor bladen die hun eerste voorkeur hebben. Op internet kunnen ze bovendien steeds meer gratis lezen, dus zijn ze minder bereid te betalen voor content. Bovendien hebben mensen minder vaak contant geld op zak en dat zal alleen maar minder worden. Kortom, een hoop samenhangende problemen die van de daklozenkrantverkoop een noodleidende sector maken.

Een blik in het jaarverslag van Z! (uitgever van de Amsterdamse Daklozenkrant) leert dat deze organisatie inderdaad in zwaar weer verkeerd. ‘De stichting ontvangt geen structurele subsidies en is voor de continuïteit voor een groot deel afhankelijk van de verkoop van de krant (en advertenties). Die verkoop daalt echter geleidelijk maar gestaag, waardoor het eigen vermogen van de stichting sinds 2007 meer dan gehalveerd is’, aldus het jaarverslag. Voorlopig is de krant echter gered door een cashinjectie van een miljonair, maar van een structurele oplossing is geen sprake.

Daklozenkrant

Hoe zou je vanuit de turnaround gedachte het tij kunnen keren? Een succesvolle turnaround kenmerkt zich door het creëren van nieuw perspectief. Het eerste wat ik zou aanpakken is het product. Als mensen niet meer bereid zijn te betalen voor de daklozenkrant moet je bedenken waar ze wel voor willen betalen. Voor een gewone krant bijvoorbeeld – Het Parool, de Volkskrant of het NRC. De daklozenkrant zou kunnen functioneren als extra distributiekanaal voor de grote kranten. De daklozenkrant zelf (een verkorte versie om de kosten te drukken) kan als supplement toegevoegd worden.

Voor de krant kan een meerprijs gevraagd worden voor de service. Immers, die 2 euro voor een daklozenkrant betaal je ook niet voor het product, maar om iemand een steuntje in de rug te geven. Laten we dus zeggen dat je een euro toevoegt aan de normale verkoopprijs. Voor de deelnemende kranten kan dit een optie zijn om de losse verkoop een boost te geven. Ook de kranten verkeren zoals bekend in zwaar weer.

Ten tweede moet het contante geldissue aangepakt worden, want je moet wel de kans hebben te kunnen betalen en contant geld is minder beschikbaar. Stel mensen dus in staat per mobiel te betalen. Door een SMS te zenden naar een bepaald nummer met een locatiecode erbij kun je het afrekenprobleem de rek omdraaien. Of geef de daklozenverkopers een mobiel pinapparaat mee.

Zijn met deze suggesties de problemen opgelost? Zeker niet. Maar niets doen en wachten tot er misschien nog een geldinjectie komt is wachten op het einde. Er moet eerst nieuw perspectief gecreëerd worden.

Earn to Die

Earn to Die
Dat de zombierage op de iPhone/iPad nog niet voorbij is bewijst de populariteit van het spel Earn to Die. Het is een platform game waarin je karakter rijdend wil ontsnappen uit een zombie Apocalyps. Daar heb je een voertuig voor nodig. Je begint in een oud barrel met nauwelijks benzine, maar voor elke zombie die je aan flarden rijdt, krijg je geld. Dat kun je besteden in de garage aan zwaardere wagens, benzine, accessoires en guns. Je hebt voor dit spel geen enkele vaardigheid nodig, want het enige wat je moet doen is gas geven. Waarom is het dan toch vermakelijk? Mensen houden blijkbaar van het kapot rijden van zombies en hun ledematen door de lucht te zien vliegen. Ook kun je heerlijk houten structuren omver rijden en olievaten laten exploderen. Kortom, bloed en vernietiging. Precies de juiste afleiding op een anders doodgewone werkdag.

Earn to Die
Prijs: 0,99 €
Uitgever:
Toffee Games LLC & Not Doppler Pty Limited
Size: 40.8 MB
- 3 star