Neergang van het Westen (2)

Lees hier deel 1 van Neergang van het Westen

Door Jeppe Kleijngeld

Civilization: Is the West History?
Neergang van het Westen
Documentaire, 2011
Regie: Adrian Pennick
Script/presentator: Niall Ferguson
Lengte: 283 minuten

Waarom heeft het Westen de wereld gedomineerd de afgelopen 500 jaar? Waarom is het Westen zo succesvol geweest in de export van haar cultuur, politiek en religie? En ook niet onbelangrijk, is het einde van de dominantie van de Westerse wereld nabij? Deze vragen staan centraal in Niall Ferguson’s Civilization: Is the West History? Er worden zes factoren besproken die het verschil hebben gemaakt. In deel 1 bespraken we de eerste drie. Hieronder volgen deel 4, 5 en 6 en de conclusie: is de dominantie van het Westen ten einde?

Deel 4 – Medicijnen

Deze aflevering draait om de uitvinding die de potentie heeft om de levensverwachting van mensen te verdubbelen: moderne medicijnen. Wat weinig mensen weten is dat de ontwikkeling van nieuwe medicijnen een grote vlucht heeft genomen met de kolonisatie van het Donkere Continent: Afrika. Immers, nieuwe landen koloniseren betekende nieuwe ziekten overwinnen. Het bestrijden van ziekten was noodzakelijk wilde Europa Afrika koloniseren, want in de 18de eeuw kwam nog 50 procent van de kolonisten om het leven.

Afrika werd een levend laboratorium voor de ontwikkeling van medicijnen. De verspreiding hiervan over het continent is misschien wel de enige positieve bijdrage van de wrede, uitbuitende Westerse kolonisten. Helaas was deze nieuwe fase in de medische wetenschap, ook het begin van de raciale genetica; het idee dat het ene ras superieur is boven het andere. Waar dit toe geleid heeft is bekend: genocide. Zowel in Afrika zelf als later in de Tweede Wereldoorlog. Na afloop van de Tweede Wereldoorlog leek Westerse beschaving – zoals Gandhi ooit zei – een contradictie in termen.

Deel 5 – Consumisme

Na een eeuw van oorlog en slachtingen in Europa – eindigend in 1945 – werd het tijd om geweren in te ruilen voor boodschappentassen. De eeuw van het consumisme is aangebroken. De consumptiemaatschappij heeft de zelfdestructie van het Westen weten te voorkomen, even los van de milieuschade die het met zich mee heeft gebracht. Westerse kleding heeft zich over de wereld verspreidt, maar wat is het aan Westerse kleding dat andere culturen zo aanspreekt? Ferguson stelt dat kleding – en populaire cultuur zoals muziek en films – symbool staan voor vrijheid en democratie.

In het begin van de 20ste eeuw was Groot Brittannië de plek waar de wereld naar keek voor mode, maar de Verenigde Staten zou dit snel overnemen. De jeans, feitelijk een overall voor cowboys, werd het populairste kledingstuk ter wereld. Waarom? Film en advertenties. Voor een klein bedrag kon je er net zo uitzien als filmheld James Dean in de bioscoophit Giant. Wie wilde dat nou niet? Iedereen, zelfs de hardwerkende proletariërs uit de communistische Sovjet Unie. Maar het werd beschouwd als misdaad om naar artikelen te verlangen gemaakt van denim (spijkerstof). Maar jongeren die jeans en Rock & Roll wilden bleken in staat een revolutie te ontketenen. De autoriteiten waren bang voor de consumptiemaatschappij omdat deze een grote bedreiging vormde voor het communistische systeem van de Sovjets. Een terechte angst, zo zou blijken. De jeans werd het ultieme wapen van de Koude Oorlog.

Neergang van het Westen (2)

Nadat de inwoners van Duitsland en Rusland bekeerd waren tot de Westerse stijl van kleden, was de tijd aangebroken om ook Azië over te nemen. In China droeg het volk allemaal dezelfde pyjama, een product van het gecentraliseerde communistische beleid. Twee decennia later maken Chinezen masaal Westerse kleding die ze vervolgens zelf aanschaffen. Wat het Westen nog levert zijn de merknamen. Mao-pyjama’s tref je niet meer aan in het hedendaagse China. Het kost blijkbaar slechts een paar decennia om de wijze waarop een volk zich kleed volledig om te vormen.

Deel 6 – Werk

Het protestantse werkethiek was cruciaal voor het Westen om de voorsprong te behalen, beargumenteert Ferguson in dit laatste deel van de serie. De Duitse econoom en geschiedkundige Max Weber ontdekte in een rondtocht in de Verenigde Staten in de 18de eeuw dat er een verband leek te zijn tussen de economische groei van een regio en de hoeveelheid kerken. Voor het Protestantse geloof was hard werken een soort uiting van de toegewijde gelovige. Het was voor de protestanten niet werken om te leven, maar leven om te werken. Dit zogenoemde werkethiek was de sleutel naar de geest van het kapitalisme.

De vraag is wat er gebeurt als het Westen die factor verliest terwijl andere beschavingen hem juist gevonden hebben? Als mensen in het Westen hun religie verliezen, verliezen ze dan ook het werkethiek dat daarmee verbonden is? Niet dat dit in Amerika gebeurt: Jezus is daar groter dan 50 jaar geleden. In Europa neemt de macht van het christendom echter in rap tempo af. Slechts twee procent van de Britse bevolking bezoekt nog de kerk op een normale zondagochtend. Vanwaar dat verschil tussen Amerika en Europa? Ferguson wijdt dit aan het feit dat kerken in Europa als staatsmonopolie bestuurd zijn. In Amerika hebben kerken altijd met elkaar geconcurreerd voor zieltjes. De kracht van concurrentie blijkt ook in geloofsverspreiding een machtig wapen te zijn.

De grote ommekeer

Nu we het verleden kennen, kunnen we een blik werpen op de toekomst. Blijft het Westen domineren, of maakt het Oosten een terugkeer? Volgens Ferguson zijn de zes onderscheidende factoren niet langer onderscheidend, maar universeel geworden. Kijkend naar concurrentie maakt China momenteel een enorme comeback. Kapitalisme viert hoogtij en het land is hard bezig de Verenigde Staten in te halen als economische supermacht. Op het gebied van wetenschap is de Islamitische wereld een inhaalslag aan het maken. In veel Islamitische landen is religie gescheiden van de staat, en is het jonge Islamieten toegestaan zich te bekwamen in wetenschap. Op het vlak van eigenaarschap maakt het Zuiden een inhaalslag. Brazilië is een belangrijke opkomende markt en het gehalte Latino’s in Noord Amerika neemt gestaag toe.

Met de introductie van de jeans was het Westen in staat de Sovjet Unie en China te verlossen van hun pyjama’s, maar een groeiende Islamitische populatie weigert zich te onderwerpen aan de Westerse stijl van kleden. Daarmee kun je zeggen dat ze ook de waarden van het Westen waar deze kleding symbool voor staan, verwerpen. De laatste factor, het Protestantse werkethiek, zou wel eens de belangrijkste kunnen blijken. In Europa loopt de afname van het aantal christenen gelijk aan de afname van het aantal werkuren. Het aantal werkuren in China, waar het christendom momenteel een historische groei doormaakt, overtreft dat van Europa en de Verenigde Staten met gemak. Ook sparen ze – in tegenstelling tot de schuldmakende Westerlingen – een vijfde van hun inkomen.

Is het Westen haar dominantie aan het kwijtraken? Het lijkt er wel op. De Chinese Communistische Partij zei onlangs dat er drie vereisten zijn voor duurzame economische groei; eigendomsrechten als fundering, de wet als beschermingsmechanisme, en moraliteit als ondersteuning. Dit waren de funderingen van Westerse beschaving. Ferguson zegt bewust ‘waren’. Niet alleen zijn de kerken leeg, maar het Westen is het vertrouwen kwijtgeraakt in de zes factoren die het Westen in de eerste plaats onderscheidde van de rest. Kapitalisme is besmeurd door de crisis en het walgelijke gedrag van bankiers. Wetenschap wordt maar door weinig jonge Westerlingen gestudeerd vandaag de dag. De rechten van huiseigenaren worden steeds vaker geschonden door overheden die om belastinggeld verlegen zitten. Kortom, het Westen is haar geloof kwijtgeraakt, iets waar de andere beschavingen geen last van lijken te hebben.

Toch eindigt Ferguson positief. Het Westen heeft nog altijd het voordeel kijkend naar de zes factoren, stelt hij. Het belangrijkste is dat Westerlingen vrijheid hebben. En vrijheid kan de creativiteit losmaken die nodig is de grote uitdagingen van deze tijd te doorstaan. Het verleden van het Westen is verre van vlekkeloos. En nog steeds is het verre van perfect met de frequente uitbuiting van minder ontwikkelde landen en de vaak banale consumptiemaatschappij waarin we leven. Maar toch is geloof in de Westerse cultuur gerechtvaardigd vanwege de mooie dingen die het de wereld gebracht heeft. Als we dat geloof terug weten te vinden, hoeft de neergang van het Westen geen realiteit te worden.

Ook interessant:

De opkomst van geld
Deel 1 – De opkomst van banken
Deel 2 – De opkomst van obligatiemarkten
Deel 3 – De opkomst van aandelenmarkten
Deel 4 – De opkomst van verzekeren
Deel 5 – De opkomst van de huizenmarkt
Deel 6 – Globalisering
Verfilming De Prooi: Einde van een tijdperk. Of niet?

De afgelopen drie zaterdagen zond de VARA De Prooi uit, een televisie verfilming van het gelijknamige boek van Jeroen Smit over de val van ABN AMRO. De serie geeft een mooi beeld van de bankencultuur voor de crisis van 2008. Het is gemakkelijk om te zien hoe het in een dergelijke cultuur zo fout heeft kunnen gaan met de bank.

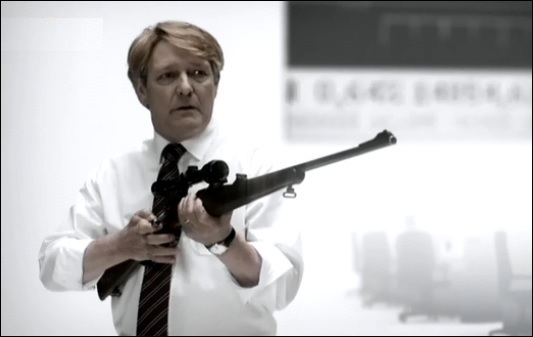
Het hoofdpersonage van deze financiële thriller is natuurlijk Rijkman Groenink, de notoire CEO onder wiens leiding de bank ten prooi viel aan een vijandige overname door bankentrio Fortis, Banco Santander en Royal Bank of Scotland. Hoe komt Groenink er van af in deze verfilming?

‘Hij heeft geen empathie’. Dat is feitelijk het enige bezwaar dat de meeste medebestuurders en commissarissen kunnen vinden tegen de benoeming van Groenink als opvolger van bestuursvoorzitter Jan Kalff. ‘Maar’, vraagt Frits Fentener van Vlissingen, toenmalig lid van de Raad van Commissarissen, zich hardop af, ‘als dat het enige probleem is, kunnen we daar dan niks op verzinnen?’

De degelijke bankier van oude stempel Kalff ziet niets in de benoeming van Groenink, ook al ‘heeft hij dat met die bijzondere kredieten heel goed gedaan.’ Maar de druk op Kalff om hem toch voor te dragen is groot. De commissarissen geloven dat Groenink de man is om de financiële performance van de bank omhoog te krijgen. Onder Kalff’s leiding is het aandeel al tijden niet van zijn plek gekomen.

Dus Groenink wordt benoemd tot bestuursvoorzitter, ook al vergeet hij soms namen van naaste medewerkers. Om zijn empathieprobleem aan te pakken krijgt hij persoonlijke coaching en wordt een echte people manager naast hem gezet in de vorm van Julia Bouwens, zijn persoonlijke assistent. Het haalt allemaal niks uit. Al op zijn inauguratiespeech vertoont Groenink een staaltje bijzonder onempatisch gedrag. Na het uitgebreid complimenteren van voorganger Kalff, kondigt Groenink meteen een drastische koerswijziging aan, waarmee ABN AMRO van lachertje van de beurs naar internationale topbank moet transformeren. Dit is het begin van het einde…

De Prooi

Toch komt Groenink er niet zo slecht af in de verfilming. Ja, hij zegt vaak helemaal de verkeerde dingen. Die opmerking tegen een vrouwelijke topmanager dat ze na afloop van een meeting de boardroom kan gaan schoonmaken is natuurlijk verschrikkelijk, maar Groenink lijkt zich nauwelijks bewust van deze blunders. Hij heeft een missie en dat is de bank behoeden de prooi te worden van buitenlandse banken. Daarbij staan zijn passie en liefde voor ABN AMRO buiten kijf. De formidabele acteur Pierre Bokma geeft Groenink een menselijk gezicht. Eerder een tragisch figuur, dan een incompetente bullebak is het beeld dat hij naar voren brengt.

Dat Groenink de verkeerde leider was voor ABN AMRO moge duidelijke zijn, maar deze verfilming toont hem – net als de bank zelf – vooral als speelbal van de omstandigheden. Anderen wilden hem net zo goed op die plek omdat de hele bankencultuur gericht was op aandeelhouderswaarde. Groenink heeft gewoon een slim spelletje beïnvloeden gespeeld, waardoor hij de Raad van Commissarissen aan zijn kant wist te krijgen. In dit wereldje kan niemand hem dat kwalijk nemen.

Wat ABN AMRO vooral lijkt te ontberen is een heldere strategie. Waarin gingen ze zich onderscheiden en – nog belangrijker – wat gingen ze niet doen? Nu probeerden ze mee te komen met de grote zakenbanken van Wall Street met wanstaltige bonussen die uiteindelijk geen waarde opleverden. Dit kun je niet alleen Groenink aanrekenen. Waar was de Raad van Commissarissen om alle stakeholders te dienen met fatsoenlijk bestuur? Waarom heeft Kalff zijn eigen opvolging niet tijdig zeker gesteld? En waarom is er in de Raad van Bestuur niemand die Groenink op de juiste wijze wat tegengas geeft in plaats van puur met hun eigen ego’s en posities bezig te zijn?

Ook bij het gedrag van Nout Wellink, president van de Nederlandsche Bank, worden vraagtekens gezet. Hij koestert een zodanige liefde voor ABN AMRO dat hij koste wat het kost wil voorkomen dat de bank in buitenlandse handen valt. Dus probeert hij een fusie te forceren met ING. En als dat mislukt, proberen hij en Groenink dan maar een merger of equels met Barclays te realiseren. Het mag niet baten, want de aandeelhouder heeft de macht en dus moet ABN AMRO bezwijken voor de hoogste bieder.

Ook al heeft de climax van dit drama slechts vijf jaar geleden plaatsgevonden, het komt toch over als een ander tijdperk. Een tijdperk waarin overnames puur gedreven werden door de ego’s van bestuurders, en er nog astronomische bedragen werden neergeteld voor ‘prooien’ als ABN AMRO – het consortium Fortis, Banco Santander en Royal Bank of Scotland betaalden 72 miljard euro voor de bank.

Heeft de crisis lang genoeg geduurd om iets fundamenteels te veranderen in de financiële sector? De geschiedenis heeft aangetoond dat mensen erg traag leren van dergelijke catastrofes. De vraag die zich opdringt is dan ook in hoeverre dit weer kan gebeuren wanneer de economie weer op volle toeren zou draaien. Wint hebzucht het dan opnieuw van gezond verstand? Of is er echt een ander tijdperk aangebroken en is De Prooi slechts een pijnlijke geschiedenisles? De tijd zal het leren.

De opkomst van geld (5)

Door Jeppe Kleijngeld

The Ascent of Money
The Ascent of Money - DVD

Documentaire, 2008
Regie: Adrian Pennick
Script/presentator: Niall Ferguson (gebaseerd op zijn boek)

In de documentaire The Ascent of Money laat professor Niall Ferguson ons zien waar geld vandaan komt. Zie ook Deel 1 – De opkomst van banken, Deel 2 – De opkomst van obligatiemarkten, Deel 3 – De opkomst van aandelenmarkten en Deel 4 – De opkomst van verzekeren.

Deel 5 – De opkomst van de huizenmarkt

Door de jaren heen zijn huizen altijd beschouwd als veilige investeringen, maar is dat altijd terecht? Ja en nee. Hoewel huizen over het algemeen een goed rendement geven op geïnvesteerd vermogen, verleiden ze mensen vaak tot gevaarlijk speculatief gedrag.

Reeds in de 19de eeuw gebruikten de Aristocraten – feitelijk de enige huiseigenaren in die tijd – de waardestijging van hun landhuizen om grote leningen af te sluiten en excessief geld uit te geven alsof er geen morgen was. Dit ging goed totdat een agrarische crisis leidde tot een fikse waardedaling van vastgoed. Inderdaad, een vergelijkbare situatie als de subprime crisis in de Verenigde Staten.

De opkomst van de particuliere burger als huizenbezitter vond plaats in de VS na de grote depressie. Een nieuwe federale nationale hypotheekvereniging – Fannie Mae genaamd – werd opgezet. Gezinnen konden nu een huis kopen voor een maandelijks bedrag dat lager lag dan de huur die ze nu vaak betaalde. Op dit punt in de documentaire krijgen we een fantastisch promofilmpje uit de jaren ’30 te zien dat de aankoop van een huis aanmoedigt. De man vindt het modelhuis maar niks, maar de vrouw is laaiend enthousiast over de ingebouwde strijkplank.

The AoM 5 - De opkomst van de huizenmarkt

Uiteraard was niet iedereen uitgenodigd voor het huizenbezitfeestje. De zwarte populatie werd beschouwd als niet kredietwaardig en weerhouden van een hypotheek, tenzij ze flink meer rente betaalde. Dit leidde – volkomen terecht – tot grote rellen in Detroit waarbij hele wijken in vlammen opgingen. De les voor beleidsmakers: Je moet van iedereen een huis (hypotheek) bezitter maken.

Vervolgens kwam de deregulering van de markt in 1982. Amerikaanse banken mochten nu zelf beslissen hoeveel rente ze uitkeerden aan spaarders. Dit stelde ze in staat meer geld aan te trekken en leningen te verstrekken, terwijl deposito’s gedekt bleven door de overheid. Een lunchuitnodiging voor financiële cowboys.

De cowboys zagen kans iedere Amerikaan van een –aflossingsvrije– hypotheek te voorzien. Waarom waren ze niet bang dat niet-kredietwaardige crediteuren hun rente niet konden betalen? Het antwoord luidt securitization, het bundelen van hypotheken in pakketten, deze doorknippen zodat de bovenste laag bestaat uit Tripple A’s. Deze methode zorgt ervoor dat er een steeds grotere afstand ontstaat tussen de debiteur en de ontvanger van de rente. Deze financiële alchemie gaat goed, zolang rentes stabiel blijven, mensen hun banen behouden en huizenprijzen blijven stijgen, maar iedereen weet inmiddels wat er gebeurt als aan één van deze factoren een einde komt…
The AoM 5 - De opkomst van de huizenmarkt 2

In het laatste deel van The Ascent of Money onderzoekt Ferguson hoe we er nu voor staan…

De opkomst van geld (3)

Door Jeppe Kleijngeld

The Ascent of Money
The Ascent of Money - DVD

Documentaire, 2008
Regie: Adrian Pennick
Script/presentator: Niall Ferguson (gebaseerd op zijn boek)

In de documentaire The Ascent of Money laat professor Niall Ferguson ons zien waar geld vandaan komt. Zie ook Deel 1 – De opkomst van banken en Deel 2 – De opkomst van obligatiemarkten.

Deel 3 – De opkomst van aandelenmarkten

Het derde deel van Niall Ferguson’s documentaire over de opkomst van geld begint in Amsterdam. Jawel, Nederland is de grondlegger van de ‘Company’ met de Verenigde Oost Indische Compagnie. Om schaalvoordeel te bereiken in de wereldhandel werden verschillende kleine ondernemingen samengevoegd tot de VOC in 1602. Deze multinational verdiende veel geld met de import van specerijen uit Azië. Die werden gebruikt om voedsel te conserveren en smaak te geven. De VOC is ook het eerste bedrijf ter wereld dat aandelen uitgaf aan investeerders. Deze konden investeerders op een gegeven moment niet langer voor geld inwisselen, maar moesten ze doorverkopen aan andere investeerders. De uitvinding van de aandelenmarkt, die zich kenmerkt door het perfecte evenwicht van vraag en aanbod, was een feit.

John Law was een Schotman, die in zijn thuisland ter dood was veroordeeld. Hij vluchtte naar Amsterdam en raakte daar geïnspireerd door de dynamische handel en financiële innovaties. Hij besloot naar Frankrijk te vertrekken dat in zware financiële moeilijkheden verkeerde. Law richtte in Parijs een bank op waar hij de enorme staatschuld van Frankrijk consolideerde in waardepapieren. Driekwart van het kapitaal van deze privébank bestond uit Frans schuldpapier. In 1717 kocht Law vervolgens de Mississippi Company, een multinational zoals de VOC die een monopolie hield in de Franse koloniën in Noord Amerika en West Indië.

De handel in aandelen van de Mississippi Company ging als een dolle. Law beloofde investeerders gouden bergen. Landbouwgoederen uit het vruchtbare land van Mississippi zouden via de nieuwe havenstad New Orleans (vernoemd naar toenmalige Franse heerser de hertog van Orléans) naar Frankrijk worden verscheept. Door het vertrouwen van beleggers in dit bedrijf werd de waarde van het aandeel opgedreven. Omdat de prijs omhoog ging, wilden investeerders meer aandelen kopen. Feitelijk was het een Ponzi schema, waarin nieuwe investeerders (‘sukkels’) betaald krijgen uit de opbrengsten van eerdere investeerders. Alleen kregen investeerders in het geval van de Mississippi Company betaald in nieuwe aandelen. Een gigantische bubbel – de eerste op de aandelenmarkten ooit – vormde zich. Law zou snel een belangrijke les in Finance leren: de bomen groeien niet tot in de hemel.

The AoM 3 - De opkomst van aandelen

Het probleem dat Law had was dat het niet lukte om koloniebewoners in Mississippi te krijgen. 80 procent van de Franse kolonisten stierven in het moerasland aan gele koorts of uithongering. In Frankrijk verspreide zich geruchten dat het niet zo goed ging met de Mississippi Company en de aandelenprijs daalde. Toen Law vervolgens de prijs van het aandeel verlaagde was het hek van de dam. Het aandeel verloor 90 procent van zijn waarde en Law – de rijkste man van Frankrijk – vluchtte naar Venetië waar hij zich tot zijn dood in 1729 bezig hield met brieven schrijven vol zelfrechtvaardiging en gokken.

Mensen leren blijkbaar erg weinig van de geschiedenis, want de ‘bubbel’ zou vaak terugkomen op de aandelenmarkten. Wanneer er hebzucht in het spel is, vergeten mensen al snel dat je met ‘financial engerinering’ zoals John Law het toepaste geen echte waarde creëert, maar een zeepbel. De volgende bubbel die Ferguson laat zien is die van 1929. Deze leidde tot een enorme economische depressie waarin een kwart van de werkzame bevolking in de Verenigde Staten werkloos raakte. Hoe kan een bubbel ontstaan. Het heeft alles te maken met psychologie. De aandelenmarkten zijn afspiegelingen van de menselijke psyche en daarom komen mood swings voor. Euforie kan omslaan in wanhoop en zodra angst toeslaat wordt rationeel denken overweldigd en kan een complete breakdown plaatsvinden.

Neem Enron, voor het jaar 2000 een favoriet beursbedrijf met een omzet van 111 miljard dollar. De missie van oprichter Ken Lay was de energiehandel compleet vernieuwen. Enron begon een energiebank om de distributie te verzorgen van vraag en aanbod in energie. Enron en het aandeel floreerde, maar achter de schermen vonden kwalijke zaken plaats. De prijs van energie werd kunstmatig opgedreven door bewust stroomuitval te veroorzaken. Ook werd er gegoocheld met de boekhouding. Schulden verdwenen van de balans in zogeheten Special Purpose Entities. Het bestuur van Enron moest ieder jaar meer rookgordijnen opwerpen. Toen het spel bijna voorbij was, deelden ze nog even snel bonussen uit aan het topmanagement. Na het faillissement van Enron bleek 25 miljard dollar verstopt te zitten. De bestuurders van Enron konden lange gevangenisstraffen tegemoet zien. Ken Lay stierf aan een hartaanval voordat hij veroordeeld kon worden.

Het verhaal van Enron had een staart. Een gigantische staart. In 2008 kwam bij het uitbreken van de grootste crisis aller tijden aan het licht, dat het frauduleuze bedrijf een pionier is geweest in het buiten de balans onderbrengen van schulden. Alle grote financiële spelers hebben zich hier vervolgens schuldig aan gemaakt. Het gevolg? Juist, een ongekend grote bubbel.

’Kunnen we niets doen om ons te beschermen tegen deze bubbelvorming en turbulentie?’ vraagt Ferguson aan het einde van dit hoofdstuk. Dat komt aan bod in het volgende deel van The Ascent of MoneyDe opkomst van verzekeren.